

Fusión, canje de acciones, 13.200 millones de valoración y un nuevo gigante con presencia en España e Italia
La operación de CIRSA, bajo la lupa: todos los detalles de una operación que cambia el mapa del Juego

AZARplus
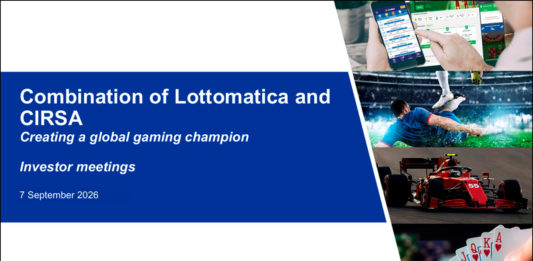
Cirsa y Lottomatica han dado un paso decisivo para crear uno de los grandes operadores cotizados de Juego y apuestas deportivas a escala internacional. Los consejos de administración de ambas compañías han aprobado los términos principales de una operación que se articulará mediante una fusión transfronteriza intracomunitaria por absorción: Lottomatica absorberá a Cirsa, que dejará de existir como sociedad independiente sin pasar por un proceso de liquidación, mientras que todo su patrimonio, derechos y obligaciones pasarán en bloque a la compañía italiana.
La operación se ha formalizado este 2 de septiembre mediante un contrato de fusión vinculante suscrito por Lottomatica, Cirsa y LHMC Midco, sociedad controlada por Blackstone. La sociedad resultante conservará la denominación Lottomatica Group S.p.A., su domicilio social, sede central y domicilio fiscal en Roma, pero contará también con una segunda sede central de Cirsa en Barcelona, manteniendo así un importante centro corporativo en España. Las acciones de Lottomatica continuarán cotizando en Euronext Milan y, una vez completada la operación, se prevé su admisión a negociación también en las Bolsas de Valores españolas.
Una fusión por absorción y un canje de acciones como fórmula de la operación
La clave para entender la operación está en que no se trata de una compraventa convencional en la que Lottomatica paga a los accionistas de Cirsa un precio en efectivo. La transacción se ha diseñado íntegramente mediante un canje de acciones. Por cada acción de Cirsa , sus accionistas recibirán 0,668 acciones nuevas de Lottomatica. Como consecuencia de esta ecuación de canje, los actuales accionistas de Lottomatica pasarán a controlar aproximadamente el 67,5% del capital de la sociedad combinada, mientras que los accionistas actuales de Cirsa conservarán alrededor del 32,5%.
Dentro de ese 32,5%, el principal protagonista será Blackstone. El fondo estadounidense, que actualmente controla la compañía a través de LHMC Midco, se convertirá previsiblemente en el mayor accionista individual de la nueva Lottomatica, con aproximadamente un 24% del capital. Blackstone se ha comprometido, además, a votar a favor de la operación en la junta de Cirsa y tendrá derecho a proponer dos consejeros para el consejo de administración de la sociedad combinada. También ha asumido un compromiso de permanencia de tres meses sobre su participación tras la efectividad de la operación.
Para los accionistas de Cirsa , la operación incorpora además un componente económico previo a la fusión. Antes de que esta sea efectiva, Cirsa distribuirá un dividendo extraordinario de 262 millones de euros con cargo a prima de emisión, equivalente a 1,56 euros por acción. De forma paralela, una vez completada la operación, el consejo de Lottomatica tiene previsto someter a la aprobación de sus accionistas una distribución de capital de 744 millones de euros, que podrá ejecutarse mediante un dividendo extraordinario, una oferta voluntaria parcial de recompra de acciones propias o una combinación de ambas alternativas.
Con las cotizaciones utilizadas para calcular la operación, el canje supone valorar las acciones de Cirsa en 16,55 euros por título. Si se incorpora el dividendo extraordinario de 1,56 euros por acción, la contraprestación implícita total se eleva a 18,11 euros. Esta referencia supone una prima aproximada del 21% respecto al último precio de cierre utilizado antes del anuncio y del 37,2% sobre la cotización media de los tres meses anteriores. También supera los 15 euros por acción a los que Cirsa debutó en Bolsa el pasado 9 de julio de 2025.
La valoración económica de la operación sitúa el valor de empresa de Cirsa en aproximadamente 5.100 millones de euros, frente a unos 8.100 millones atribuidos a Lottomatica, lo que lleva el valor conjunto de la sociedad combinada hasta unos 13.200 millones de euros. La documentación oficial sitúa la valoración implícita de Cirsa , sin considerar las sinergias, en aproximadamente seis veces el EBITDA previsto para 2026. Para este cálculo se toma un EBITDA de 810 millones de euros, el punto medio del guidance de Cirsa para el ejercicio, situado entre 800 y 820 millones.
Precisamente esta valoración ha generado una lectura menos favorable entre algunos analistas. Renta 4 considera que la ecuación de canje resulta “exigente para el comprador y modesta para el vendedor”, al considerar que la valoración implícita de Cirsa queda por debajo de otras referencias del Sector y de determinados precios objetivos establecidos por firmas de análisis. El consenso recopilado por Bloomberg sitúa el precio objetivo en torno a 20 euros por acción, con valoraciones de Santander de 21,3 euros, Jefferies de 20 euros y Morgan Stanley de 18,4 euros. Estas valoraciones son, en consecuencia, superiores a la contraprestación implícita derivada del canje.
La reacción inicial del mercado reflejó también esta diferencia de percepción. Las acciones de Cirsa registraron fuertes avances tras conocerse el acuerdo, cerrando ayer miércoles con una subida del 18,48% hasta los 16,16 euros, mientras que los títulos de Lottomatica experimentaron una caída significativa en la Bolsa de Milán. En cualquier caso, estas cotizaciones son variables y no forman parte de los términos contractuales de la fusión.
La operación contempla además un mecanismo específico para los accionistas de Cirsa que no estén de acuerdo con la fusión. Quienes voten en contra dispondrán de un plazo de 20 días naturales desde la celebración de la junta general para ejercer el denominado derecho legal de enajenación. En ese caso podrán transmitir sus acciones a cambio de una compensación en efectivo de 13,20 euros por acción, importe equivalente a la cotización media de Cirsa durante los tres meses anteriores al día bursátil inmediatamente anterior al anuncio.
Ese importe, además, se reducirá euro por euro por los dividendos extraordinarios, dividendos ordinarios u otras distribuciones que se realicen antes de la consumación de la adquisición. La compensación se abonará como máximo dos meses después de que la fusión sea efectiva.
La posibilidad de ejercer este derecho tiene, no obstante, una condición relevante: la fusión solo podrá culminar si las acciones de los accionistas que hayan ejercido válidamente el derecho de enajenación no representan más del 5% del capital social desembolsado de Cirsa. Esta condición forma parte expresamente de las condiciones suspensivas de la operación.
Un nuevo gigante con 2.000 millones de EBITDA y presencia en diez países
Desde el punto de vista empresarial, la dimensión de la operación es especialmente relevante. La sociedad combinada se convertirá, según las compañías, en el segundo mayor operador cotizado mundial de Juego, con un EBITDA ajustado de aproximadamente 2.000 millones de euros y exposición a un mercado accesible conjunto de unos 34.000 millones. Ambas empresas suman nueve posiciones de liderazgo en sus respectivos mercados y una presencia geográfica diversificada.
El nuevo grupo combinará dos negocios con perfiles diferentes y, precisamente por ello, potencialmente complementarios. Cirsa aportará una fuerte implantación presencial, con aproximadamente 450 casinos, más de 85.000 máquinas de Juego y unos 2.300 puntos de apuestas deportivas en diez países, además de sus actividades industriales y sus licencias online en España, Italia, Portugal, Perú, Colombia, Panamá y México. Lottomatica, por su parte, aporta su posición de liderazgo en Italia, su actividad online y de apuestas deportivas y una red de aproximadamente 17.400 puntos de venta.
Uno de los principales argumentos estratégicos de la operación está precisamente en la combinación de estos dos perfiles. Cirsa dispone de una amplia red física y de una fuerte presencia internacional, mientras que Lottomatica cuenta con una mayor especialización tecnológica y una plataforma online desarrollada internamente. La intención es utilizar las capacidades digitales de la compañía italiana para acelerar el crecimiento online de Cirsa en sus principales mercados.
El propio Guglielmo Angelozzi, presidente y consejero delegado de Lottomatica, puso el foco en esta complementariedad al explicar la operación. “Cirsa tiene un conocimiento sólido y una presencia sólida, pero no dispone de una tecnología interna propia, pues esa la tienen terceras empresas”, señaló. La estrategia pasa por trasladar a Cirsa las capacidades tecnológicas desarrolladas por Lottomatica, cuya plataforma propia ha permitido al grupo italiano incrementar de forma significativa su base de clientes online durante los últimos años.
El resultado será un grupo con una estructura de negocio más equilibrada. Aproximadamente el 48% del EBITDA ajustado procederá de las actividades online y de apuestas deportivas, el 27% del Juego distribuido y el 25% de los casinos. Esta composición modifica de manera sustancial el perfil individual de las dos compañías: Lottomatica presenta actualmente una mayor concentración en online y apuestas en Italia, mientras que Cirsa cuenta con una exposición mucho mayor al negocio presencial y a los casinos.
También aumenta de manera considerable la diversificación geográfica. Italia representará aproximadamente el 57% del EBITDA pro forma, España alrededor del 23% y el 20% restante procederá fundamentalmente de las actividades de Cirsa en Latinoamérica, Portugal y Marruecos. El perímetro de la operación incluye mercados como Panamá, Colombia, México y Perú, además de los principales mercados europeos de ambas compañías.
Las sinergias constituyen otro de los pilares económicos de la operación. Lottomatica y Cirsa estiman que la combinación permitirá generar aproximadamente 115 millones de euros anuales de sinergias de caja antes de impuestos a partir del tercer ejercicio completo posterior al cierre. De esta cantidad, unos 101 millones procederían de ahorros en costes operativos relacionados con áreas como compras, tecnología, gestión de riesgos de trading, servicios compartidos y gastos generales, mientras que los 14 millones restantes procederían del ahorro en costes financieros asociado a la refinanciación de determinados instrumentos de deuda de Cirsa. La documentación oficial advierte, no obstante, de que estas cifras son estimaciones sujetas a supuestos y riesgos y no constituyen una garantía de resultados futuros.
La estructura financiera resultante prevé un nivel de deuda neta equivalente a aproximadamente 2,7 veces el EBITDA ajustado a 30 de junio de 2027, una cifra superior al objetivo de apalancamiento neto a largo plazo de entre 2 y 2,5 veces, pero que las compañías consideran compatible con la capacidad de generación de caja del grupo. La financiación de los 262 millones del dividendo extraordinario de Cirsa y de los 744 millones de retorno de capital previsto por Lottomatica se realizará mediante una combinación de efectivo existente y financiación mediante deuda ya comprometida.
La nueva sociedad mantendrá, además, una política de dividendos equivalente al 30% del beneficio neto ajustado y continuará con la recompra de acciones conforme a la práctica histórica de Lottomatica. En conjunto, las compañías contemplan hasta 4.000 millones de euros de retornos de capital durante los tres años posteriores al cierre, aunque estas distribuciones deberán ser propuestas por el consejo de Lottomatica y aprobadas por las juntas de accionistas correspondientes.
Angelozzi asumirá el mando y Agut acompañará la transición
El consejo de administración de la sociedad combinada estará formado por 13 miembros: los 11 actuales consejeros de Lottomatica y dos nuevos consejeros propuestos por Blackstone. Guglielmo Angelozzi será presidente y consejero delegado, mientras que Laurence Van Lancker ejercerá como director financiero y consejero delegado adjunto. En Cirsa, Antonio Hostench continuará como consejero delegado y Antonio Grau como director financiero.
Por su parte, Joaquim Agut, actual presidente ejecutivo, continuará al frente de la compañía durante el periodo de transición hasta que se complete la fusión, previsiblemente en el segundo trimestre de 2027. Una vez culminada la operación, Agut dejará la primera línea ejecutiva para asumir el cargo de presidente de honor y senior advisor de la sociedad resultante, acompañando a Guglielmo Angelozzi.
La dirección de ambas compañías ha defendido la operación como una combinación de negocios complementarios y con capacidad para acelerar el crecimiento. Angelozzi resumió la dimensión estratégica del acuerdo asegurando que “con la combinación de Lottomatica y Cirsa creamos el líder indiscutible en Italia y España”, destacando además “más vías de expansión, especialmente en el ámbito online” y un perfil de mayor resiliencia.
Por parte de Cirsa, Hostench calificó la operación como “un apasionante viaje” y destacó que la combinación “crea un líder diversificado del Sector del Juego de talla mundial”, con posiciones de liderazgo en sus principales mercados y oportunidades para acelerar un crecimiento rentable. El CEO de Cirsa añadió que el equipo de la compañía está “plenamente comprometido con el éxito de esta operación” y con colaborar con Lottomatica para desplegar todo su potencial.
También Blackstone ha puesto el acento en la evolución experimentada por Cirsa durante los últimos años. Lionel Assant, codirector global de inversiones de Blackstone y vicepresidente del consejo de Cirsa, afirmó que la operación “refleja los importantes avances logrados por Cirsa en los últimos años” y que permitirá reunir “dos negocios altamente complementarios”, con mayor escala, diversificación geográfica y capacidades reforzadas.
El cierre queda pendiente de las juntas y de las autorizaciones regulatorias
El calendario de ejecución sitúa el cierre en el segundo trimestre de 2027, pero todavía queda por delante un proceso societario y regulatorio relevante. Ambas compañías deberán elaborar y aprobar el proyecto común de fusión y someter la operación a sus respectivas juntas generales de accionistas, cuya celebración está prevista antes de que finalice 2026. Posteriormente deberán obtenerse las autorizaciones correspondientes en materia de competencia, inversión extranjera directa, control de subvenciones extranjeras y regulación del Juego en las jurisdicciones afectadas.
La operación está condicionada además a que no se supere el umbral del 5% de capital de Cirsa en el ejercicio del derecho de enajenación, a la aprobación del dividendo extraordinario de 262 millones, a la finalización de las formalidades necesarias para la admisión a cotización de las acciones de Lottomatica en España, al cumplimiento de los procedimientos legales de oposición de acreedores y a la confirmación de un experto independiente sobre la adecuación tanto de la ecuación de canje como de la compensación en efectivo prevista para los accionistas que ejerciten su derecho de enajenación.
Por tanto, el anuncio de este 2 de septiembre no supone todavía la desaparición efectiva de Cirsa ni la creación inmediata del nuevo gigante cotizado. Es el comienzo de un proceso de integración societaria que, si supera todas las condiciones previstas, culminará en el segundo trimestre de 2027. Hasta entonces, Cirsa continuará operando como compañía independiente y deberá completarse todo el recorrido corporativo, financiero y regulatorio necesario.
Lo que sí queda definido desde ahora es la magnitud de la operación: Cirsa dejará de ser una compañía cotizada independiente apenas un año después de su debut bursátil para integrarse en un grupo de mayor dimensión, manteniendo Barcelona como uno de sus principales centros corporativos y trasladando al nuevo perímetro toda su potencia industrial, presencial e internacional. Lottomatica, por su parte, incorporará una plataforma de negocio mucho más diversificada geográficamente y con una fuerte implantación física en España y Latinoamérica.
En definitiva, la operación no es únicamente una adquisición de Cirsa por parte de Lottomatica. Se trata jurídicamente de una fusión por absorción y financieramente de un intercambio de acciones que modifica por completo el accionariado de ambas compañías. Lottomatica mantendrá el control de la sociedad resultante con el 67,5% del capital, los accionistas de Cirsa conservarán el 32,5% y Blackstone emergerá como el principal accionista individual con alrededor del 24%. Si el calendario previsto se cumple, el resultado será un grupo cotizado con unos 2.000 millones de euros de EBITDA ajustado pro forma, presencia en diez países, liderazgo en España e Italia y una escala que situará al nuevo operador entre los grandes protagonistas mundiales del Juego privado.
VER AZARplus DE HOY.- Fuerte subida de cirsa en bolsa tras conocerse su fusión con Lottomatica




** Los comentarios deben ser moderados, en muy poco tiempo, serán validados